테슬라가 10월 2일 2026년 3분기 생산·인도량을 발표했다. 핵심만 먼저 정리하면 이렇다. 인도량은 컨센서스를 5% 넘게 웃돌았고, 에너지는 기대에 못 미쳤다. 마진은 아직 모른다. 진짜 승부는 10월 21일 실적 발표다.
발표 숫자 정리 (테슬라 IR 원문 기준)
- 전체 생산: 464,391대 (Model 3/Y 457,387대, 기타 7,004대)
- 전체 인도: 486,532대 (Model 3/Y 478,237대, 기타 8,295대)
- 에너지 저장 배치: 13.7GWh
- Q3 실적 발표: 10월 21일 장 마감 후 (중부 4:30 / 동부 5:30)
원문: https://ir.tesla.com/press-release/tesla-third-quarter-2026-production-deliveries-and-deployments
인도량: 컨센서스 5.3% 비트
회사 취합 컨센서스(평균 461,974대, 중앙값 463,406대, 애널리스트 24곳) 대비 실제 486,532대는 약 5.3% 상회다. 내 추정치 475,000대(범위 460,000~490,000대)도 웃돌았다. 어제 쓴 글에서 폭락 조건으로 제시한 460,000대 하회는 일어나지 않았다. (내부링크: https://teslickorea.com/2026/10/01/테슬라-q3-인도량-발표-d-1-내일-폭락할까/)
전년 동기(Q3 2025, 497,099대) 대비로는 2.1% 감소다. 작년 Q3는 미국 7,500달러 세액공제 종료 전 밀어내기 수요로 분기 사상 최대를 찍은 특수한 분기였다. 기저효과를 감안하면 선방한 숫자다. 전분기(Q2 2026, 480,126대) 대비로는 1.3% 증가했다.
긍정적인 신호 하나. 인도량(486,532대)이 생산량(464,391대)을 22,141대 웃돌았다. 재고를 털어내며 팔았다는 뜻이다. 수요가 생산을 앞질렀다는 건데, 이는 수요 둔화 우려를 덜어주는 지표다.
모델별 희비: 3/Y는 강하고, 기타는 부진
Model 3/Y 인도량 478,237대는 컨센서스(450,712대)를 6.1% 상회했다. 볼륨 모델의 수요는 견조하다.
반면 사이버트럭 등이 포함된 기타 모델은 8,295대로 컨센서스(11,285대)를 26.5% 밑돌았다. 기타 모델의 부진은 어제오늘 일이 아니지만, 전체에서 차지하는 비중이 작아(전체의 1.7%) 주가에 미치는 영향은 제한적이다.
에너지: 13.7GWh, 컨센서스 미달
에너지 저장 배치는 13.7GWh로 컨센서스 평균 15.9GWh(중앙값 16.2GWh)에 못 미쳤다. 약 13.8% 하회다. 내 추정치 15GWh(범위 14~16GWh)도 밑돌았다.
다만 전분기(13.5GWh) 대비로는 1.5% 증가했고, 전년 동기(12.5GWh) 대비로는 9.6% 늘었다. 성장세 자체는 이어지고 있다. 컨센서스가 너무 높았던 측면도 있다. 에너지 사업의 마진 기여도가 커지는 추세라, 10월 21일 실적에서 에너지 부문 마진을 확인해야 한다.
마진: 아직 모른다, 10월 21일이 진짜 승부처
인도량 발표에 마진 숫자는 없다. 어제 글에서 강조했듯, 주가를 진짜로 움직이는 건 인도량이 아니라 10월 21일 실적에서 공개될 자동차 부문 마진이다.
인도량 비트가 마진 비트를 보장하지는 않는다. Q2 2026이 그랬다. 인도량은 컨센서스를 18.3%나 웃돌았지만, 시장은 이후 마진에 실망하며 주가를 되돌렸다. 이번에도 같은 패턴이 반복될 수 있다. 프로모션·가격 인하로 밀어낸 물량이라면 마진이 희생됐을 가능성이 있다.
FSD: 이번 발표에 숫자 없음
인도량 발표에는 FSD 관련 수치가 포함되지 않는다. 내 추정치(Q3 말 활성 사용자 160만 명, 범위 158만~166만 명)의 검증은 10월 21일 실적 발표나 별도 공지를 기다려야 한다. 실적 콜에서 로보택시·사이버캡 전개 현황 언급이 나올지 주목할 대목이다. (내부링크: https://teslickorea.com/2026/09/30/테슬라-사이버캡-등록-126대-돌파-텍사스-로보택시-함/)
주가 전망: 비트지만 ‘뉴스에 팔아라’ 주의
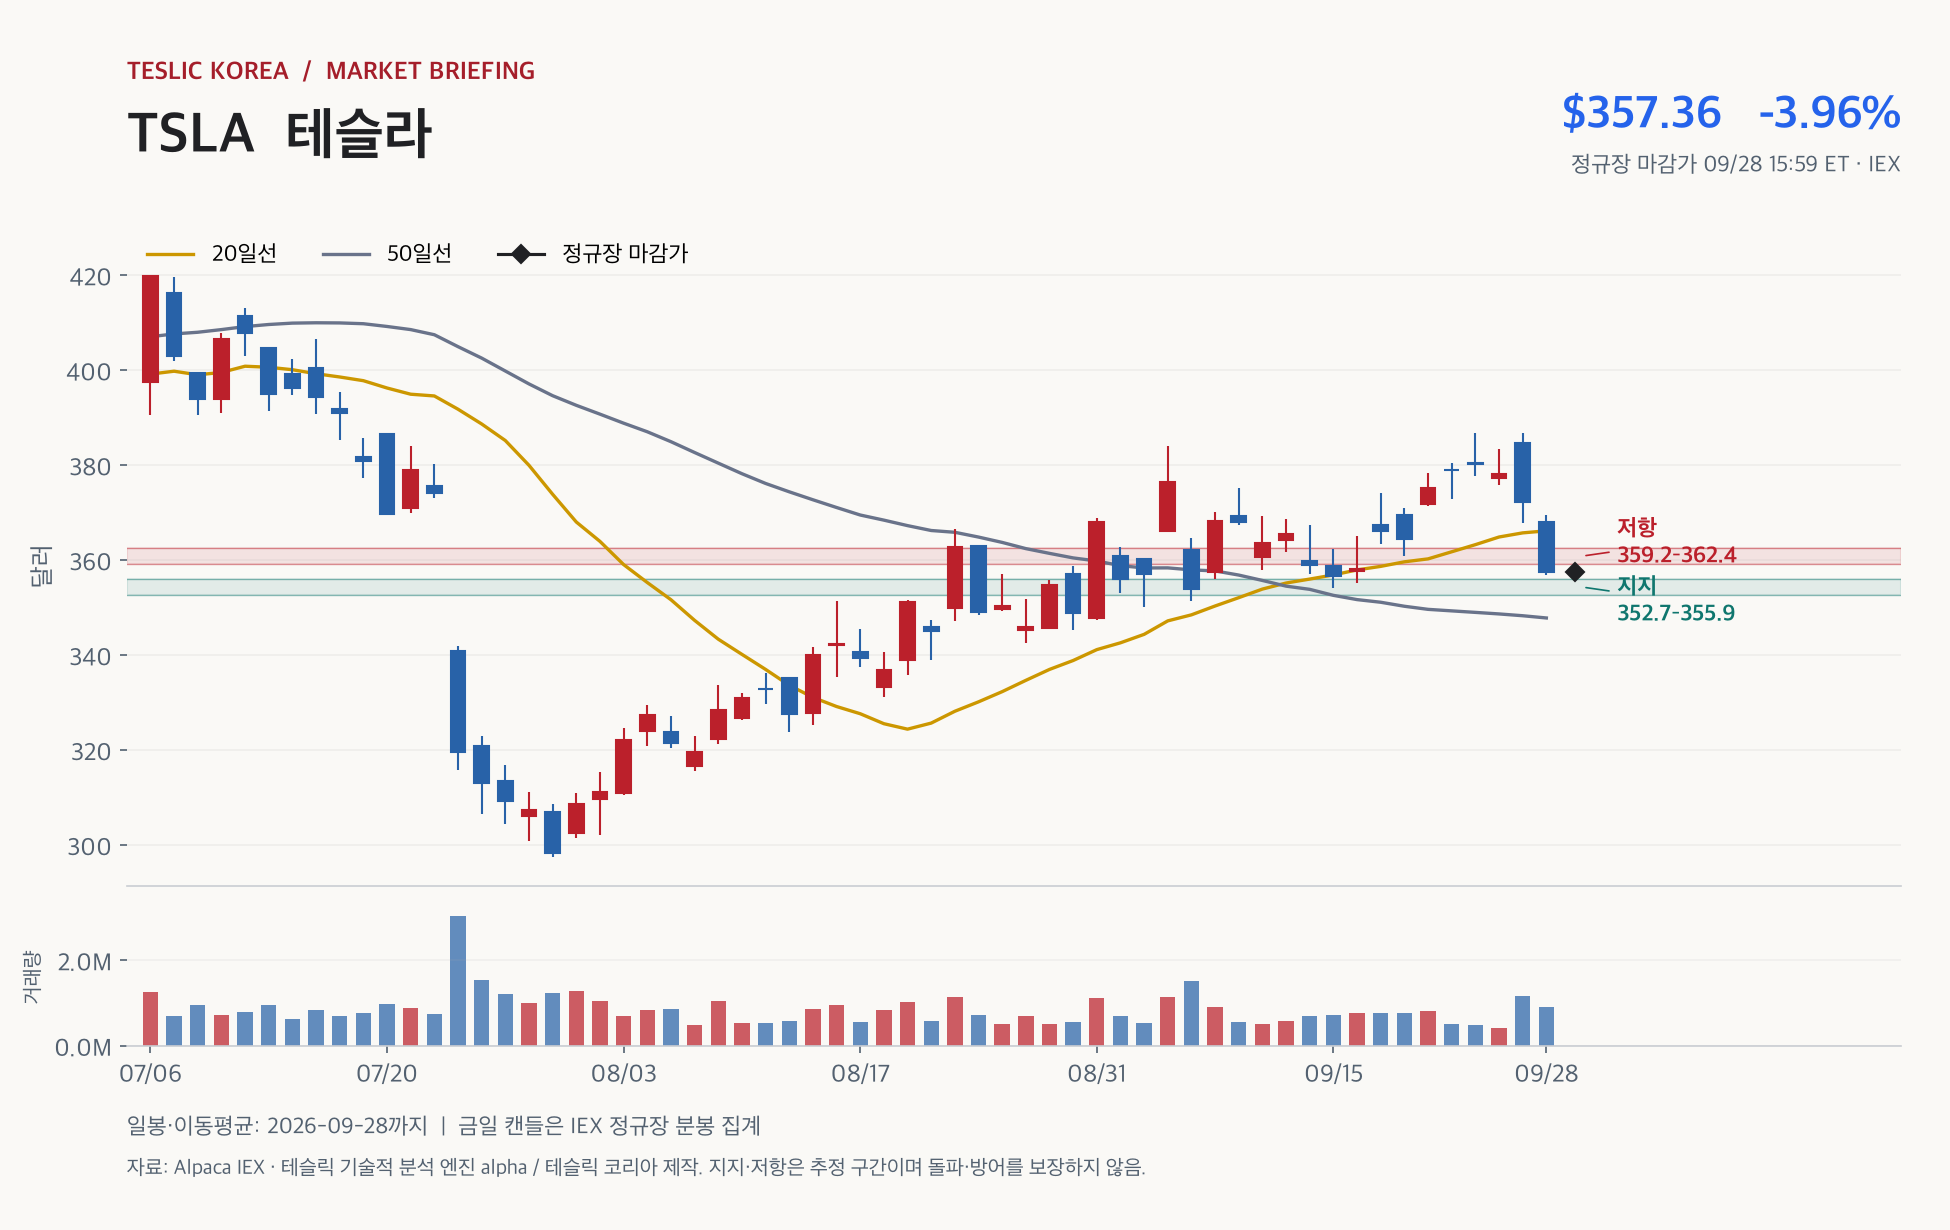
숫자는 비트다. 하지만 어제 정리했듯 테슬라는 인도량 비트가 나와도 발표 당일 하락하는 경우가 적지 않다. 기대 선반영 + 다음 재료(10/21 실적)까지의 공백이 이유다.
변수 두 가지. 첫째, 에너지 미스가 비트의 빛을 바랠 수 있다. 둘째, 10년물 5%대 고금리 환경이 성장주 전반을 짓누르고 있다. 오늘 아침 주가 오름세는 고용지표 서프라이즈(9월 +29,000명, 예상 하회 → 금리 인하 기대) 영향이 크다.
정리
인도량 486,532대, 컨센서스 5.3% 비트. 내 추정치도 상회. 재고 감소까지 확인된 수요 측면의 승리다. 다만 에너지는 미스, 마진은 미지수. 폭락 시나리오는 사라졌지만, 안심하고 넘어갈 발표는 아니다. 진짜 판정은 10월 21일 실적의 마진에서 난다.
이 글은 정보 전달용이며 투자 조언이 아니다. 수치는 테슬라 IR 공식 발표 기준이며, 해석은 필자의 판단이다.
이미지: Pexels, Mylo Kaye

댓글 남기기