내일(10월 2일, 금요일) 테슬라가 3분기 인도량을 발표한다. 분기마다 반복되는 이벤트지만, 이번엔 시장의 시선이 유난히 뜨겁다. 결론부터 말하면 내 판단은 이렇다. 폭락 가능성은 낮다. 다만 안심하고 넘길 발표도 아니다.
숫자로 보는 전망: 내 추정치 vs 컨센서스
먼저 숫자부터 정리하자. 모든 수치는 2026년 10월 1일 기준이다.
- 내 추정치: Q3 인도량 475,000대 (범위 460,000~490,000대)
- 회사 취합 컨센서스: 평균 461,974대, 중앙값 463,406대 (테슬라 IR, 9월 29일 게시, 애널리스트 24곳)
- 에너지 저장 배치 컨센서스: 15.9GWh (분기 사상 최대 전망)
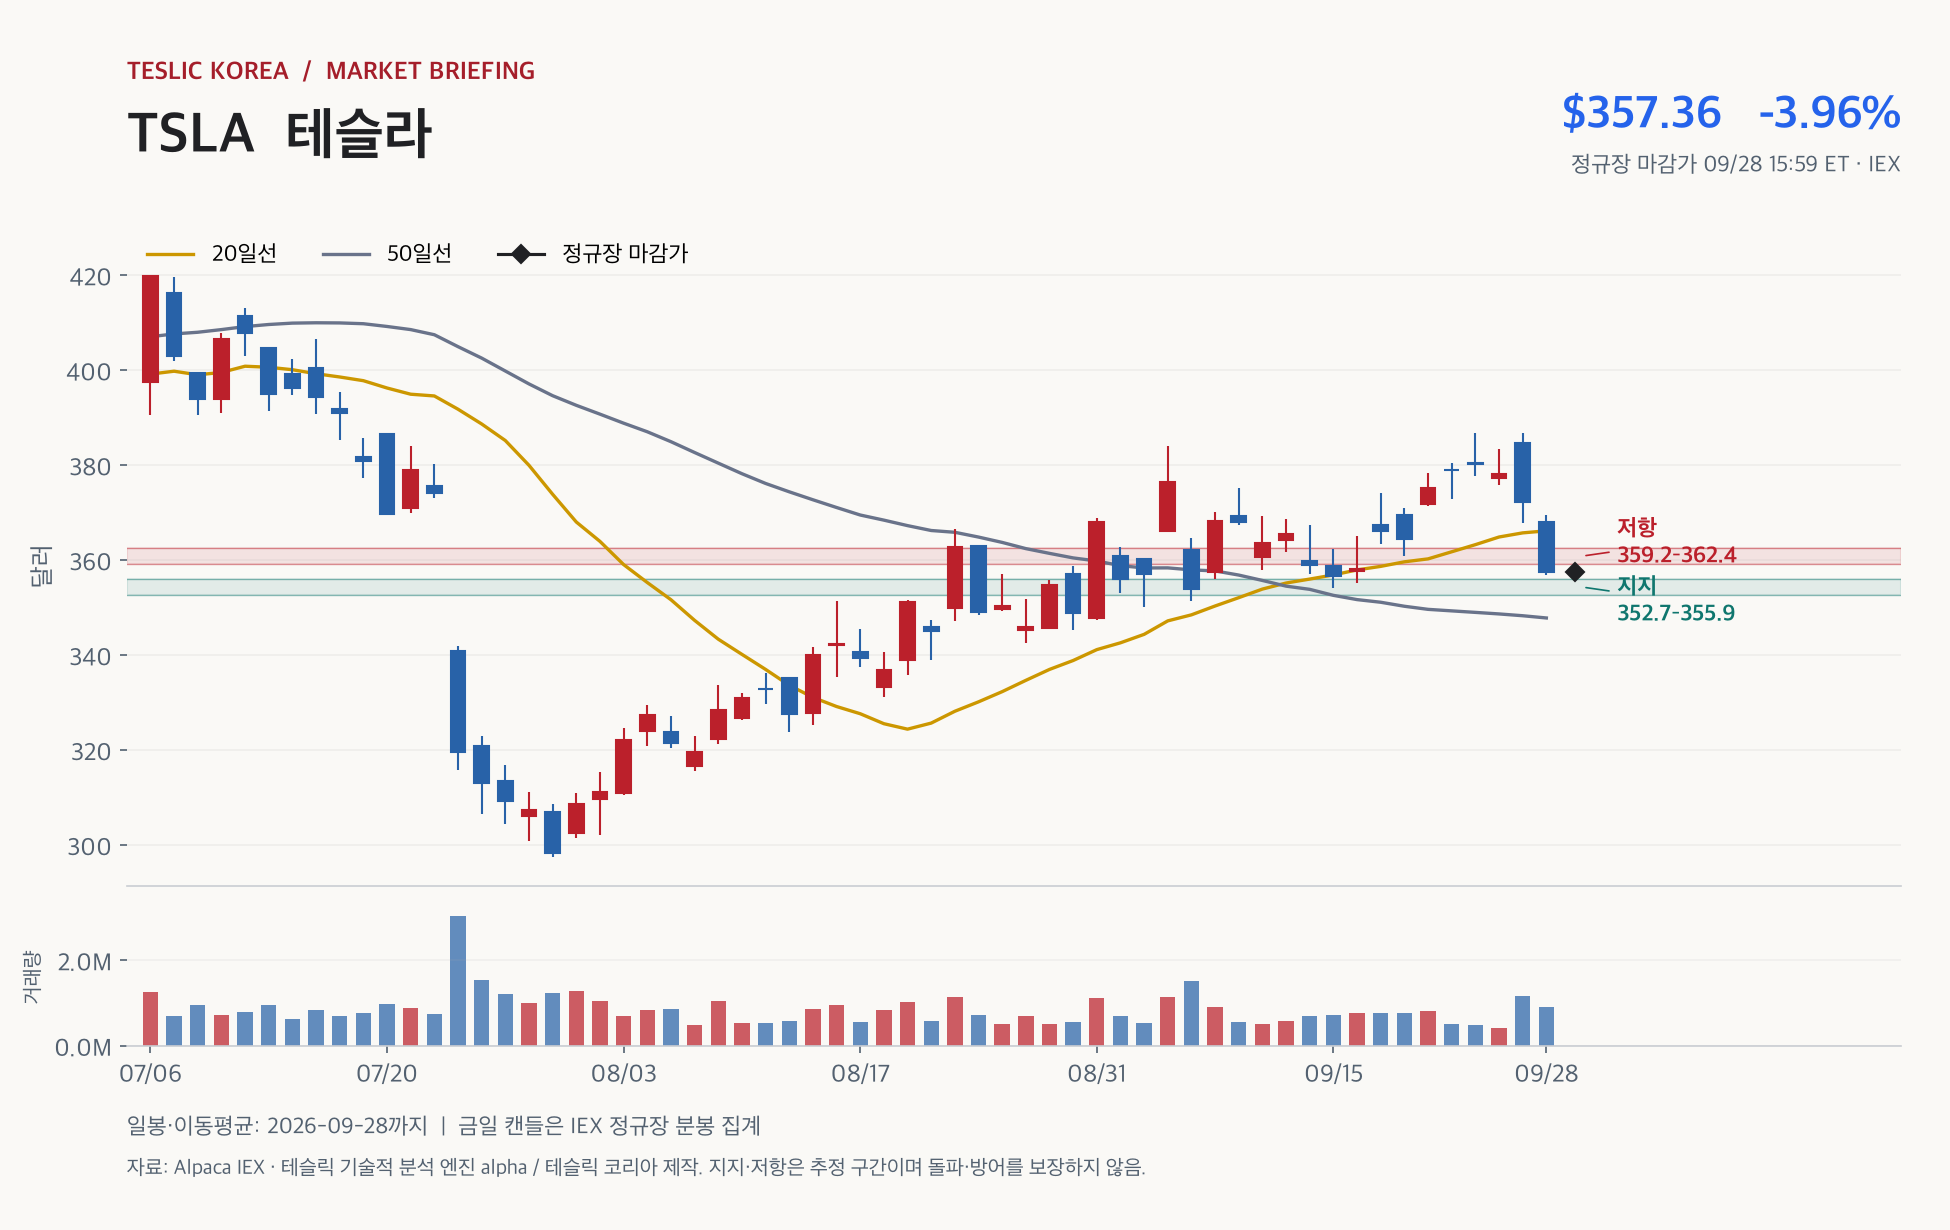
- 10월 1일 TSLA 종가: $356.86 (+0.58%)
내 추정치는 컨센서스 평균보다 약 13,000대, 비율로 약 2.8% 높다. 컨센서스대로라면 ‘비트’가 나올 확률이 크다는 얘기다. 내 추정치 범위의 하단인 460,000대만 지켜도 컨센서스 평균에 거의 닿는다. 컨센서스 원문은 테슬라 IR에서 확인할 수 있다. (링크: https://ir.tesla.com/press-release/delivery-consensus-third-quarter-2026)
추정 근거를 투명하게 밝히자. 이 수치는 내 모델 기반 추정치다. 핵심 가정은 세 가지다. 첫째, 9월 유럽·중국 시장의 월말 밀어내기 효과가 전분기와 비슷한 강도로 나타났다. 둘째, 신형 모델Y의 생산 램프업이 3분기 내내 이어졌다. 셋째, 미국 내 수요는 프로모션 효과로 전분기 수준을 유지했다. 가정이 틀리면 추정치도 틀린다. 특히 첫 번째 가정이 가장 불확실하다.
컨센서스의 트랙레코드: 맞춘 적도, 틀린 적도 있다
테슬라가 회사 취합 컨센서스를 공개하기 시작한 건 2025년 12월부터다. 지금까지 성적표는 이렇다.
- Q4 2025: 418,227대 인도, 컨센서스 대비 1.1% 미스
- Q1 2026: 358,023대 인도, 컨센서스 대비 2.1% 미스
- Q2 2026: 480,126대 인도, 컨센서스(406,024대) 대비 18.3% 비트
Q2의 대박 비트가 이번 컨센서스를 낮게 눌렀을 가능성도 있다. 애널리스트들이 Q2에 크게 데인 뒤 보수적으로 잡았을 수 있다는 얘기다. 반대로 말하면, 비트의 문턱이 낮아졌다는 뜻이기도 하다.
참고로 작년 Q3(2025)는 497,099대로 분기 사상 최대였다. 미국 7,500달러 세액공제가 2025년 9월 30일 종료되기 전 밀어내기 수요가 몰린 기저효과다. 올해 Q3가 작년보다 낮게 나오는 건 이미 컨센서스에 반영된 얘기다.
폭락 가능성이 낮은 이유
폭락은 보통 ‘쇼크’에서 나온다. 예상 밖의 숫자, 예상 밖의 가이던스. 지금 상황에서 쇼크가 나올 조건은 좁다.
첫째, 숫자가 컨센서스 안에 들어올 확률이 높다. 내 추정치 범위의 하단(460,000대)은 컨센서스 평균(461,974대)과 거의 같다. 웬만큼 빗나가도 ‘미스’로 읽히기 어렵다.
둘째, 시장은 이미 인도량 다음을 보고 있다. 인도량 발표 다음 날 주가를 진짜로 움직이는 건 인도량 자체가 아니라 10월 말 실적 발표에서 공개될 자동차 부문 마진이다. 인도량이 비트가 나와도 마진이 무너지면 주가는 빠지고, 인도량이 살짝 미스여도 마진이 방어되면 주가는 버틴다. 이 패턴은 지난 몇 분기 동안 반복됐다.
그래도 조심해야 할 세 가지
안심은 금물이다. 폭락이 아니더라도 하락할 길은 여러 개 있다.
첫째, ‘뉴스에 팔아라’다. 테슬라는 인도량 비트가 나와도 발표 당일 하락하는 경우가 적지 않다. 기대가 선반영됐고, 다음 재료(실적 발표)까지 공백이 생기기 때문이다. 비트=상승이라는 단순 공식은 통하지 않는다.
둘째, 금리다. 10월 1일 기준 미국 10년물 국채금리는 5.3%대에 올라 있다. 2002년 이후 최고 수준이다. 성장주 전반에 역풍이고, 테슬라도 예외가 아니다.
셋째, 시선은 이미 10월 말로 이동했다. 인도량 발표는 ‘1차 관문’일 뿐이다. 진짜 시험대는 실적 발표일의 마진이다. 300억 달러 신용한도 확보로 투자 여력은 넓어졌지만 (내부링크: https://teslickorea.com/2026/10/01/테슬라-300억-달러-신용한도-확보-ai·사이버캡·옵티머스·세미-양산-자금-총정리/), 그게 당장 마진을 메워주진 않는다.
폭락이 나오는 유일한 시나리오
하나만 꼽자면 460,000대 하회다. 내 추정치 범위의 하단을 깨는 숫자이자, 컨센서스 평균도 밑도는 수준이다. 이 경우 수요 둔화 우려와 겹쳐 하락폭이 커질 수 있다. 확률은 낮게 본다. 하지만 이 선이 깨지면 이야기가 완전히 달라진다.
정리
내일 발표에 대한 내 판단은 이렇다. 베이스 케이스는 ‘비트 후 소폭 등락’이다. 폭락을 걱정할 단계는 아니다. 다만 비트가 나왔다고 안심할 것도 아니다. 진짜 승부는 10월 말 실적의 마진에서 난다. 사이버캡·로보택시 쪽 수요 지표도 함께 보면 좋다. (내부링크: https://teslickorea.com/2026/09/30/테슬라-사이버캡-등록-126대-돌파-텍사스-로보택시-함/)
이 글은 정보 전달용이며 투자 조언이 아니다. 모든 수치는 추정치와 공개 자료를 기반으로 하며, 실제 발표 수치와 다를 수 있다.
이미지: Pexels, Ali Akdemir

댓글 남기기