사이버캡이 목표 원가를 달성하면 경쟁 자율주행차보다 마일당 비용을 최대 30센트 낮출 수 있다는 골드만삭스의 계산이 나왔다. 그러나 은행은 테슬라 주식에 중립 의견과 목표가 360달러를 유지했다. 싼 차를 만드는 능력과 돈 되는 로보택시망을 만드는 능력은 다르다는 판단이다.
골드만은 비용 우위를 인정했다
Investing.com이 전한 골드만삭스 분석에 따르면 테슬라가 사이버캡의 대량생산 원가를 2만~3만달러 수준으로 낮출 경우, 초기 차량가격이 5만~10만달러인 경쟁 자율주행차보다 마일당 5~30센트의 비용 우위를 만들 수 있다.
배경에는 부품과 공정을 줄이는 언박스드 제조 방식, 라이다 중심 경쟁차보다 단순한 카메라 기반 센서 구성이 있다. 테슬라의 공식 사이버캡 페이지도 두 좌석, 조향장치와 페달이 없는 전용 설계, 자동 청소를 고려한 실내를 강조한다. 처음부터 유료 승차에 필요한 요소만 남긴 차량이라는 의미이다.
30센트는 확정 이익이 아니다
마일당 차량비는 구입 원가를 총주행거리로 나눠 계산한다. 3만달러 차량이 긴 시간 높은 가동률로 달리고 잔존가치까지 유지하면 감가상각 부담은 낮아진다. 그러나 사고 수리, 배터리 교체, 타이어, 보험, 청소, 충전 설비와 빈 차 이동 비용까지 더하면 실제 서비스 원가는 달라진다.
골드만의 5~30센트는 목표 원가와 대량생산을 전제로 한 범위이지 현재 공개된 실적이 아니다. 생산량이 적거나 무인 운행 가능 지역이 좁으면 값싼 차량도 하루 대부분을 세워둘 수 있다. 원가 우위는 필요조건이고 가동률이 수익 전환 조건이다.
결국 소프트웨어가 분모를 키운다
골드만은 제조비보다 자율주행 소프트웨어의 성능과 지역 확장이 사업성을 더 크게 좌우한다고 봤다. 같은 차량이 더 많은 도시와 시간대에서 사람 없이 영업할수록 유료 주행거리가 늘고, 차량 원가와 허브 비용이 더 큰 분모에 분산된다.
테슬라의 2026년 2분기 업데이트는 로보택시 누적 유료 주행과 사이버캡 생산설비를 제시했지만, 도시별 매출과 차량당 가동률·운영비는 공개하지 않았다. 앞으로 중요한 숫자는 누적 주행거리 자체보다 그중 승객이 돈을 낸 거리와 차량 한 대가 하루 동안 벌어들인 금액이다.
중립 360달러가 말하는 것
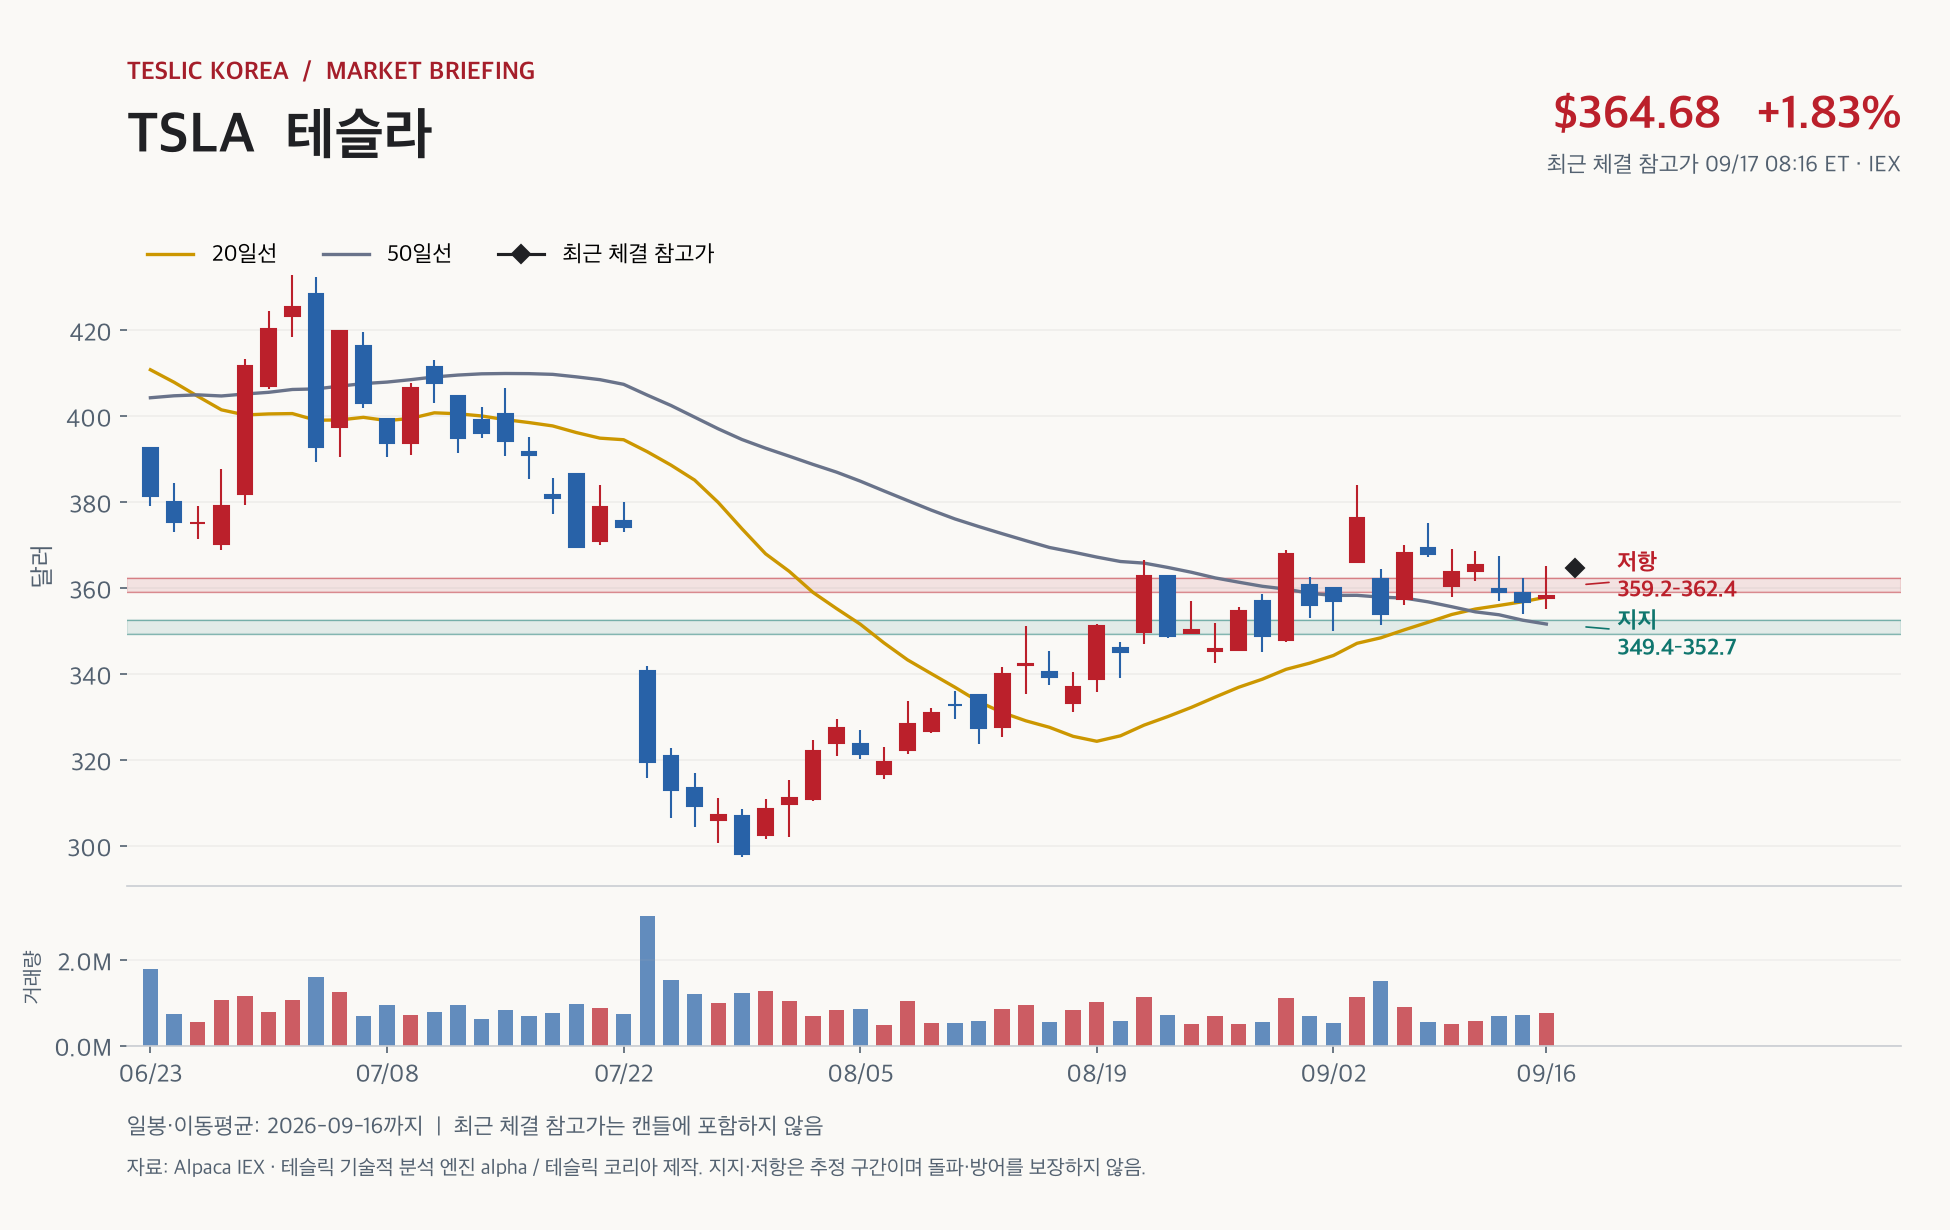
골드만삭스는 비용 잠재력을 긍정하면서도 테슬라에 중립 의견과 12개월 목표가 360달러를 유지했다. 보도된 시나리오 범위는 강세 500달러, 약세 150달러로 넓었다. 같은 기술에 대한 가치가 이처럼 벌어진 것은 로보택시의 생산보다 승인 속도와 수익 구조의 불확실성이 크기 때문이다.
전기차 수요 둔화, 경쟁 심화, 관세와 일정 지연은 하방 변수이다. 반대로 더 빠른 지역 확대와 높은 가동률, FSD와 로보택시의 소프트웨어 매출이 확인되면 상방 가정이 힘을 얻는다. 목표가 하나보다 시나리오 사이를 가르는 운영 지표가 더 중요하다.
원가 우위를 현금흐름으로 증명할 차례
첫째는 사이버캡의 실제 대당 원가와 생산속도이다. 둘째는 무인 영업 지역과 차량 수, 셋째는 유료 승차율과 마일당 보험·정비·충전비이다. 넷째는 규제 조사 결과와 사고 빈도, 다섯째는 테슬라와 외부 운영자 사이의 수익 배분이다.
최대 30센트의 원가 우위는 강력한 출발점이지만, 숫자가 실제 현금흐름이 되려면 차량이 승인된 지역에서 오래 달리고 꾸준히 승객을 태워야 한다. 골드만의 중립 의견은 사이버캡을 부정한 것이 아니라 제조 가설을 운영 실적으로 증명하라는 요구이다.
대표 이미지: Negative Space, Wikimedia Commons, CC0, 크기 조정.


댓글 남기기