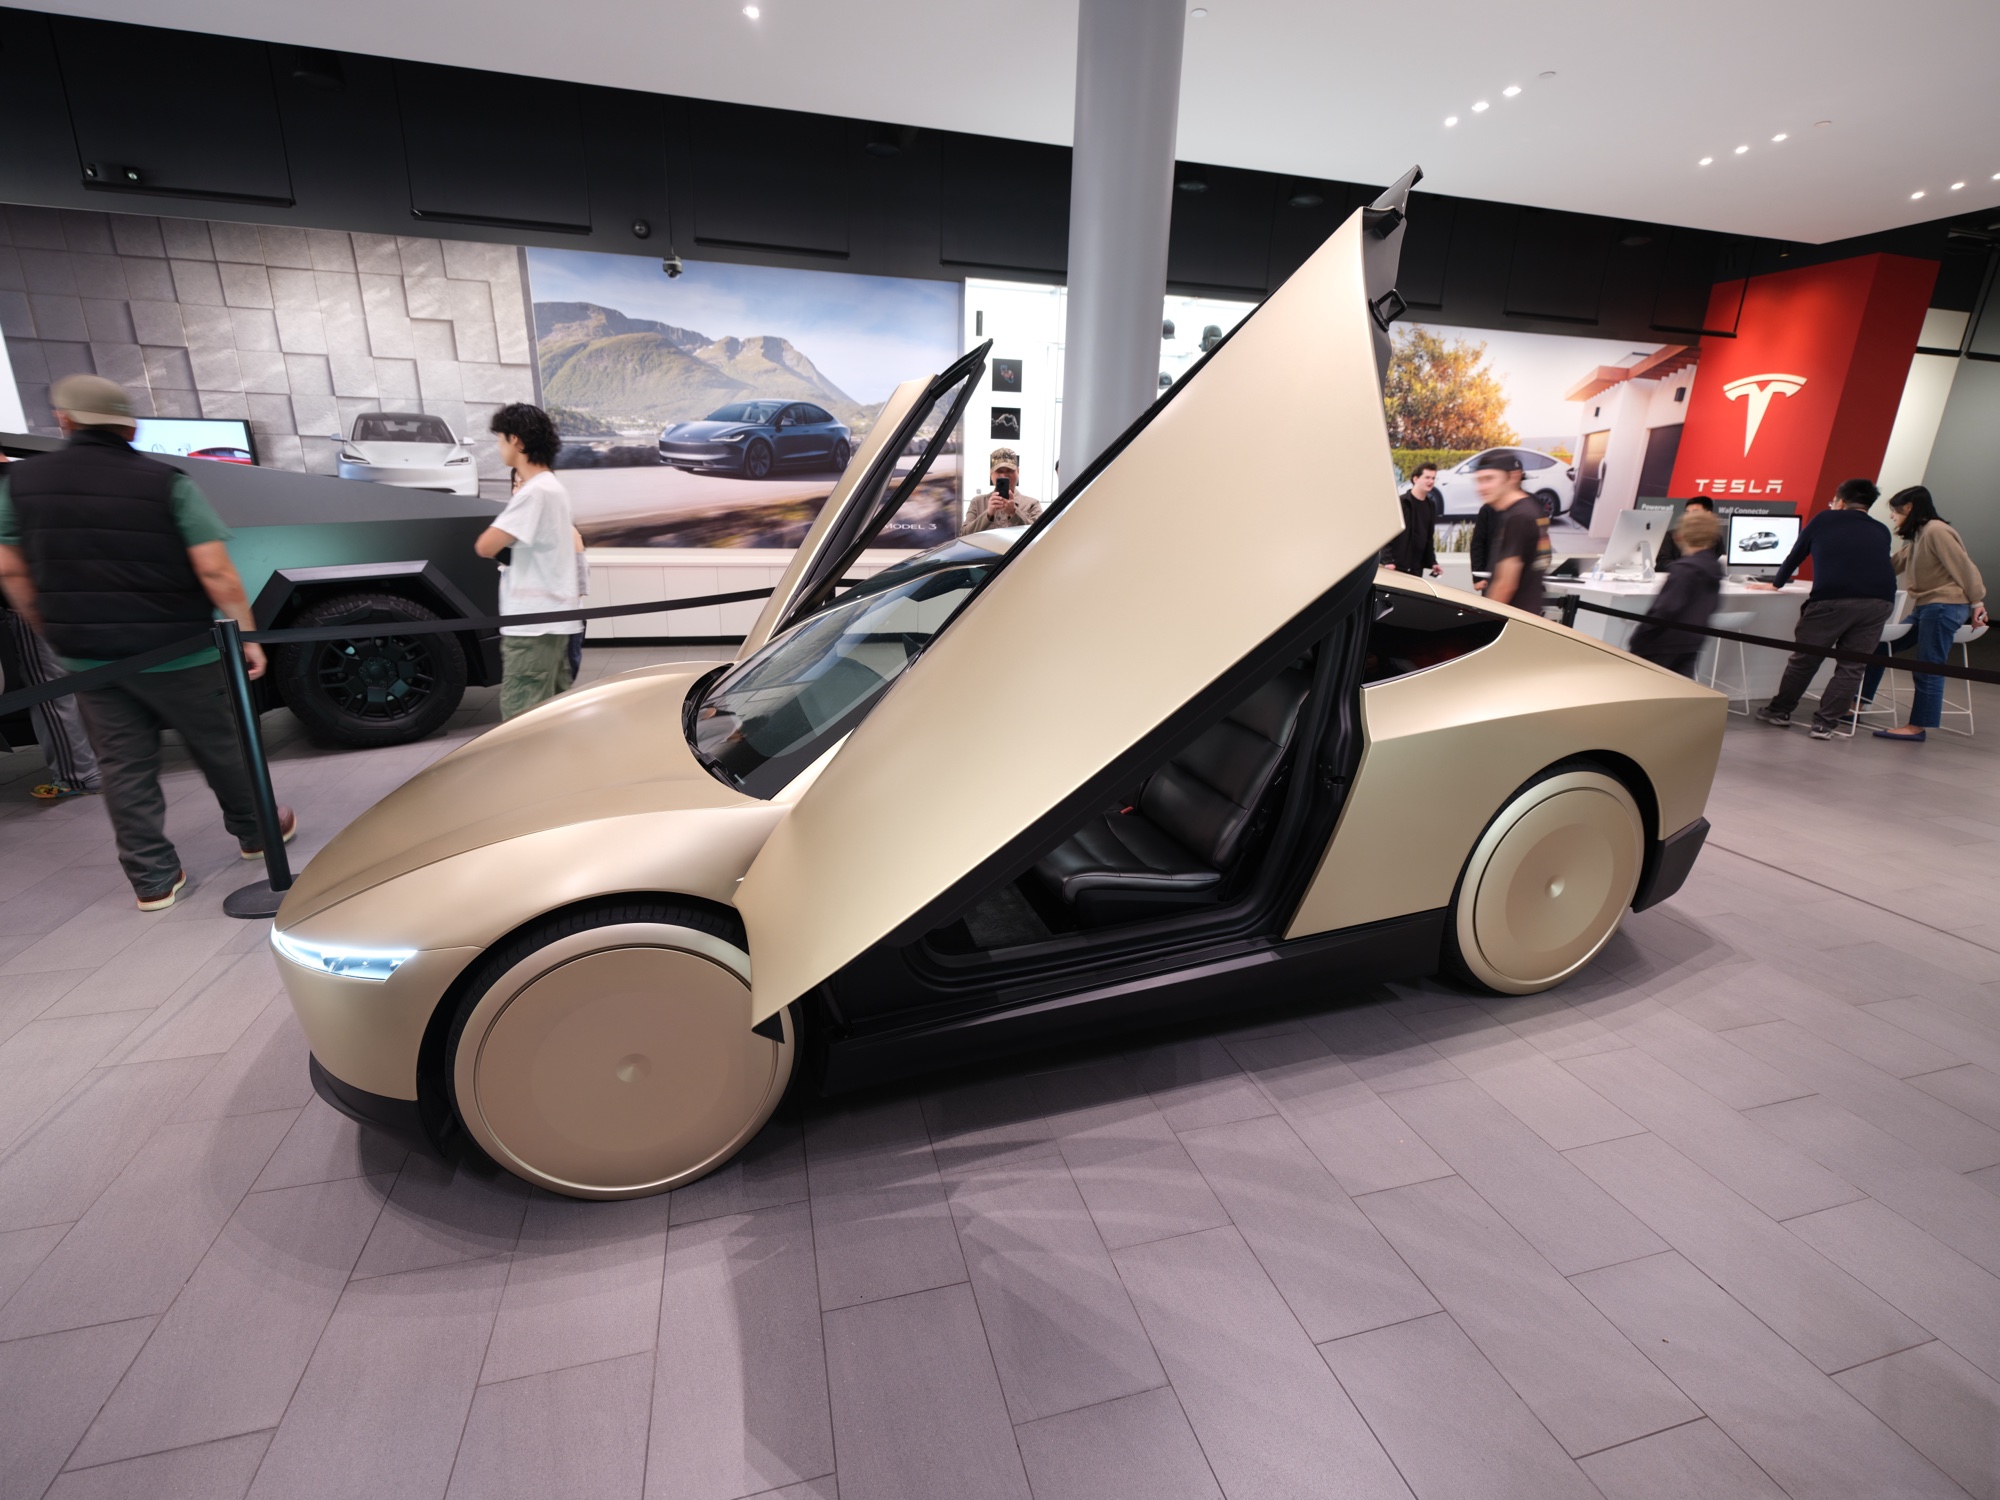
테슬라가 사이버캡을 직접 만들고 직접 운영하는 것만으로는 전국 로보택시망을 빠르게 채우기 어렵다. 회사는 새 공식 페이지에서 차량 구매뿐 아니라 모빌리티 허브와 인프라를 맡을 외부 파트너의 관심을 받기 시작했다. 사이버캡의 다음 실험은 자율주행이 아니라 확장 자본을 누가 부담하느냐이다.
공식 모집표에 세 가지 사업이 올랐다
테슬라의 ‘Help Us Build Our Robotaxi Network’ 페이지는 향후 기회를 위한 관심 등록을 받는다. 선택 항목은 Cybercab fleet vehicle purchasing, Mobility hubs and infrastructure, Event collaboration이다. 차량을 여러 대 사는 운영자, 주차·충전·정비 거점을 제공할 사업자, 홍보 행사를 함께할 파트너를 한 화면에서 찾는 구조이다.
이 양식은 판매 계약이나 가맹사업 설명서가 아니다. 사이버캡 가격, 최소 구매 대수, 수익 배분, 보험과 사고 책임, 데이터 사용 조건은 공개되지 않았다. 따라서 지금 확인된 것은 테슬라가 외부 자본과 운영 역량을 후보군에 넣었다는 방향까지이다.
수직 통합 회사가 자본을 나눈다
Axios는 9월 9일 이 모집을 분석하며, 테슬라가 차량과 자율주행 기술·호출 앱을 제공하고 독립 사업자가 차량 구입과 가동 위험을 떠안는 모델을 하나의 가능성으로 제시했다. 이는 공장과 배터리, 충전망까지 직접 통제해 온 테슬라의 전통적인 수직 통합과 다른 선택이다.
핵심은 소유권보다 자산 부담이다. 테슬라가 모든 차량과 충전 부지를 장부에 올리지 않아도 파트너가 사이버캡을 구입하고 지역 거점을 만들면 네트워크를 더 빨리 넓힐 수 있다. 반대로 운영자는 수요가 부족하거나 테슬라가 수수료·배차 규칙을 바꿀 때 손실을 먼저 감수할 수 있다.
차량보다 허브가 더 어려울 수 있다
무인차 한 대가 영업하려면 충전만 필요한 것이 아니다. 야간 보관, 실내외 청소, 타이어와 소모품 교체, 사고 차량 회수, 원격지원, 통신망과 전력 계약이 함께 돌아가야 한다. 공식 양식이 차량 구매와 별도로 ‘모빌리티 허브와 인프라’를 명시한 이유이다.
이 구조는 지역별 부동산과 전력망의 차이를 외부 사업자가 해결하게 만들 수 있다. 하지만 서비스 품질이 제각각이면 테슬라 브랜드가 직접 타격을 받는다. 테슬라가 배차·가격·정비 기준을 중앙에서 얼마나 통제하고, 파트너에게 어느 정도 재량을 줄지가 운영 모델의 핵심 변수이다.
12만5천 대 생산능력과 45대 현실의 간격
Axios가 인용한 텍사스 등록 자료에서 초기 무인 운행 허가를 받은 사이버캡은 45대였다. 반면 테슬라 2026년 2분기 공식 업데이트는 기가 텍사스의 사이버캡 설치 생산능력을 연 12만5천 대 이상으로 제시했다. 설비 능력과 실제 유료 운행 규모 사이에는 큰 간격이 있다.
같은 공식 자료는 단기 차량 생산 증가의 주요 제약으로 배터리를 꼽았다. 여기에 조향장치와 페달이 없는 차량의 연방 안전기준 적합성을 확인하는 규제 절차도 남아 있다. 생산 라인이 준비됐다는 사실만으로 지역별 상업 운행이 자동 확대되지는 않는다.
투자자가 기다릴 숫자는 따로 있다
관심 등록 건수는 수요의 힌트일 뿐 매출이 아니다. 투자자가 확인해야 할 지표는 사이버캡 실제 판매가격과 차량당 선납금, 테슬라의 호출 수수료, 파트너 몫의 매출총이익, 하루 유료 운행시간, 충전·청소·보험을 포함한 마일당 비용이다.
파트너 모델이 굴러가면 테슬라는 자본 부담을 나누면서 차량 판매와 플랫폼 수수료를 동시에 얻을 수 있다. 실패하면 낮은 가동률의 위험이 소규모 사업자에게 집중되고 네트워크 품질도 흔들릴 수 있다. 공식 모집 페이지는 사이버캡이 제품에서 플랫폼으로 넘어가려는 첫 사업 신호이지만, 수익 배분표가 공개돼야 투자 논리가 완성된다.
대표 이미지: Dllu, Wikimedia Commons, CC BY-SA 4.0, 크기 조정.


댓글 남기기