
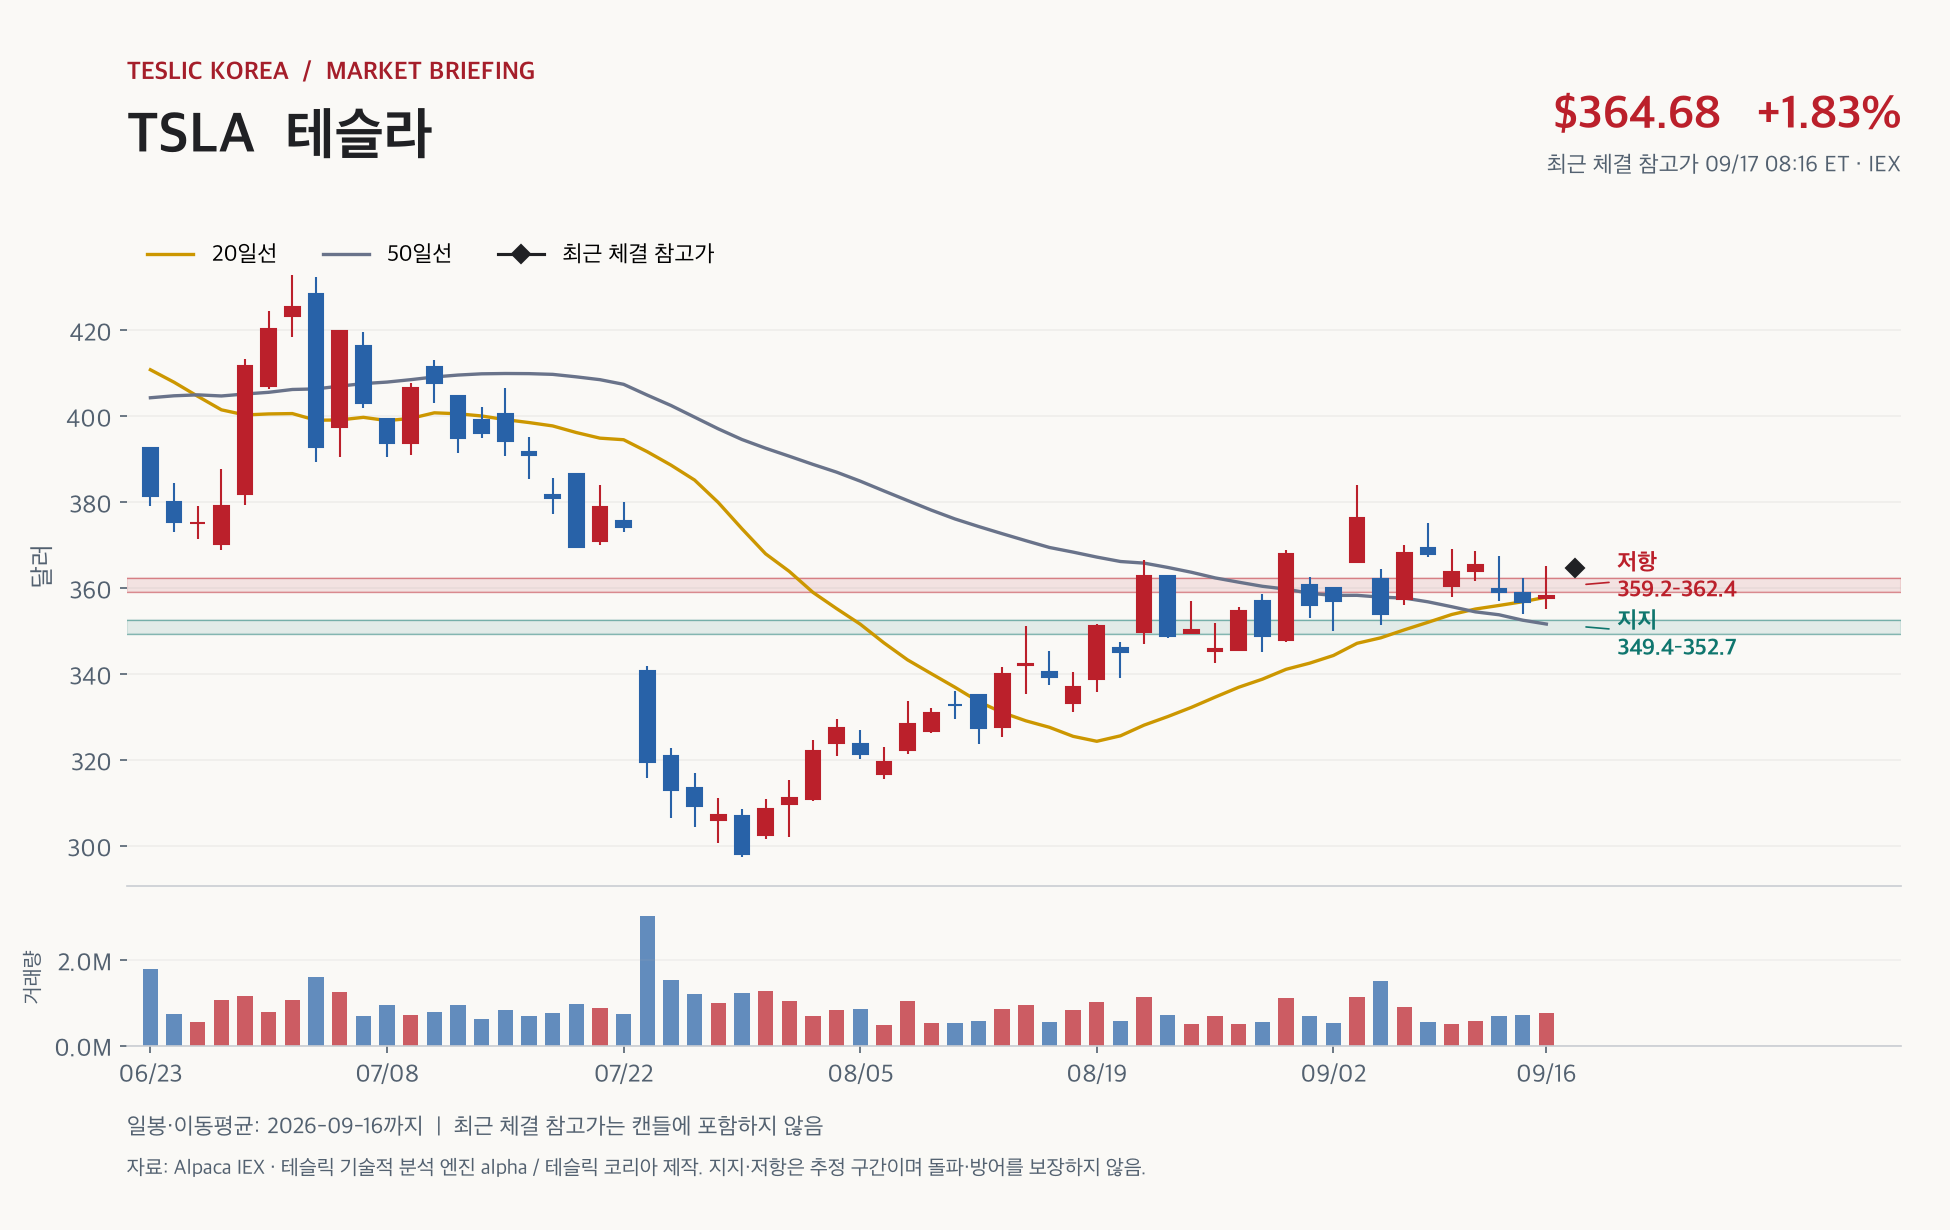
가격 데이터는 하나인데 결론은 둘이다. 2026년만 잘라 보면 테슬라는 ‘죽은 돈’처럼 보이고, 2023년을 더하면 강한 반등주가 되며, 2020년까지 펼치면 다른 모든 해의 움직임이 납작해진다. 숫자가 바뀐 것이 아니다. 차트의 시작점이 바뀌었을 뿐이다.
해외 테슬라 투자 채널 Brighter with Herbert가 8월 29일 공개한 영상은 이 단순한 사실을 집요하게 파고들었다. 영상에 출연한 CFA Cern Basher는 같은 TSLA 가격 자료도 관찰 기간과 기준점을 어떻게 잡느냐에 따라 ‘1월에 팔아야 하는 주식’과 ‘긴 정체 뒤에 폭발하는 주식’이라는 상반된 서사를 만들 수 있다고 지적했다. 테슬라처럼 현재 자동차 사업과 미래 AI 사업의 가치가 한 종목에 겹쳐 있는 회사에서는 특히 중요한 경고이다.
한 장의 차트가 세 가지 이야기를 만드는 법
영상의 첫 장면은 2024~2026년 주가를 연초 100으로 다시 맞춘 뒤 겹쳐 보는 방식이었다. 세 해만 놓으면 상반기 약세와 하반기 반등이라는 계절성이 또렷해 보였다. 그러나 2023년과 2022년을 추가하자 패턴이 깨졌고, 2020년을 넣자 다른 모든 선이 사실상 배경으로 밀렸다. ‘발견한 규칙’이 아니라 선택한 기간에 맞춰 만들어진 이야기일 수 있다는 뜻이다.
미국 증권거래위원회 투자자교육실도 투자 성과 표시 지침에서 같은 함정을 경고한다. 좋은 구간만 골라 나쁜 구간을 빼는 체리피킹은 성과를 오해하게 만들며, 서로 다른 시장 환경을 포함한 합리적인 기간을 함께 봐야 한다는 설명이다. 따라서 “최근 5년간 제자리”와 “상장 이후 대폭 상승”은 모두 사실일 수 있지만, 어느 문장도 그 자체로 다음 수익률을 예언하지는 못한다.
차트 밖 공식 숫자는 더 불편하고 더 유용하다
TSLA를 판단하려면 가격선 밖으로 나가야 한다. 테슬라가 SEC에 제출한 2026년 2분기 업데이트에 따르면 분기 매출은 282억3,600만 달러로 전년 동기보다 26% 증가했다. 그러나 영업이익은 3억9,800만 달러로 57% 감소했고 영업이익률은 1.4%에 그쳤다. 성장과 수익성 압박이 동시에 존재한 분기였다.
현금흐름은 미래 사업에 붙은 가격표를 보여준다. 2분기 영업현금흐름은 46억9,700만 달러였지만 설비투자가 57억8,900만 달러로 뛰면서 잉여현금흐름은 10억9,200만 달러 적자였다. 반면 현금·현금성자산과 단기투자자산은 435억2,400만 달러로 여전히 두터웠다. 테슬라의 2분기 10-Q는 2026년 설비투자가 250억 달러를 넘을 것으로 예상하며 AI 컴퓨팅, 데이터센터, 제조·연구개발 라인, 회사 보유 AI 차량을 주요 지출처로 제시했다.
낙관론자는 435억 달러의 유동성과 26% 매출 성장을 본다. 신중론자는 1.4% 영업이익률과 마이너스 잉여현금흐름을 본다. 두 쪽 모두 공식 숫자를 말하고 있다. 차트의 역할은 이 충돌을 해결하는 것이 아니라 시장이 어느 숫자에 더 민감해졌는지를 보여주는 데 그친다.
로보택시 전망에서 ‘사실’과 ‘모형’을 나눠야 한다
영상 후반부는 로보택시 유료 자율주행 마일이 매주 두 자릿수 비율로 늘어난다는 가정 아래 연말 누적치를 계산했다. 주간 성장률을 10%, 14%, 17%로 달리하면 결과는 약 370만 마일, 800만 마일, 1,400만 마일로 크게 벌어진다. 출연자도 이 범위가 버스 한 대가 지나갈 만큼 넓다고 인정했다. 복리 성장률에서 작은 입력 차이가 얼마나 큰 결과 차이를 만드는지 보여주는 시나리오이지, 테슬라의 공식 가이던스가 아니다.
현재 테슬라 공식 Robotaxi 안내는 미국 6개 도시의 제한된 서비스 지역, 호출·승차 절차와 안전 지원을 설명하지만 차량 대수, 가동률, 유료 마일당 매출, 도시별 수익성은 공개하지 않는다. 그래서 투자자가 먼저 확인할 선행지표는 ‘몇 대를 만들었나’ 하나가 아니다. 유료 자율주행 마일, 차량당 유료 운행시간, 공차율, 서비스 지역 확대, 그리고 그 수치가 실제 매출과 현금흐름으로 전환되는 속도를 함께 봐야 한다.
원화 수익률을 바꾸는 환율 변수
한국에서 TSLA를 보유하면 달러 기준 주가만으로 체감 수익률을 설명할 수 없다. 원화 기준 성과는 대략 ‘(1+달러 주가수익률)×(1+달러·원 환율변화율)-1’로 움직인다. TSLA가 제자리여도 달러가 강해지면 원화 수익률은 플러스가 될 수 있고, 주가가 올라도 원화 강세가 일부를 상쇄할 수 있다. 미국 차트의 시작점만 고르는 오류에 환율 구간까지 임의로 고르면 판단 왜곡은 더 커진다.
실전에서는 네 가지 화면을 고정해 두는 편이 낫다. 첫째, 연초 이후·1년·3년·5년 수익률을 같은 벤치마크와 비교해야 한다. 둘째, 자동차 매출과 영업이익률로 현재 사업을 봐야 한다. 셋째, 설비투자와 잉여현금흐름으로 미래 옵션을 위해 치르는 비용을 봐야 한다. 넷째, 로보택시와 Optimus는 생산 수량보다 유료 사용량과 단위경제가 공개되는지를 확인해야 한다.
결론: 차트는 논거가 아니라 질문의 출발점이다
이 영상의 가장 좋은 대목은 테슬라가 곧 오른다고 말한 부분이 아니다. 원하는 결론을 먼저 정하면 차트는 언제든 그 결론을 닮아간다는 경고였다. TSLA의 다음 재평가는 로보택시나 Optimus가 자동차 판매보다 높은 반복 수익을 증명할 때 가능하다는 것이 영상의 강세 논리이다. 반대로 그 증명이 늦어질수록 250억 달러가 넘는 투자와 낮아진 현금창출력이 먼저 평가받을 수 있다는 것이 공식 숫자가 보여주는 약세 논리이다.
핵심은 하나이다. 차트를 보고 투자 논리를 만들 것이 아니라, 투자 논리를 검증하기 위해 같은 차트를 여러 기간으로 다시 보고 공식 사업지표를 붙여야 한다. 한국 투자자라면 여기에 환율과 포지션 비중까지 더해야 한다. ‘다시 보라’는 원본 영상의 메시지가 TSLA 투자에 가장 정확히 적용되는 지점이다.
채널: Brighter with Herbert
원본 영상: Tesla’s Stock Chart Is Lying To You! Here’s Why


댓글 남기기