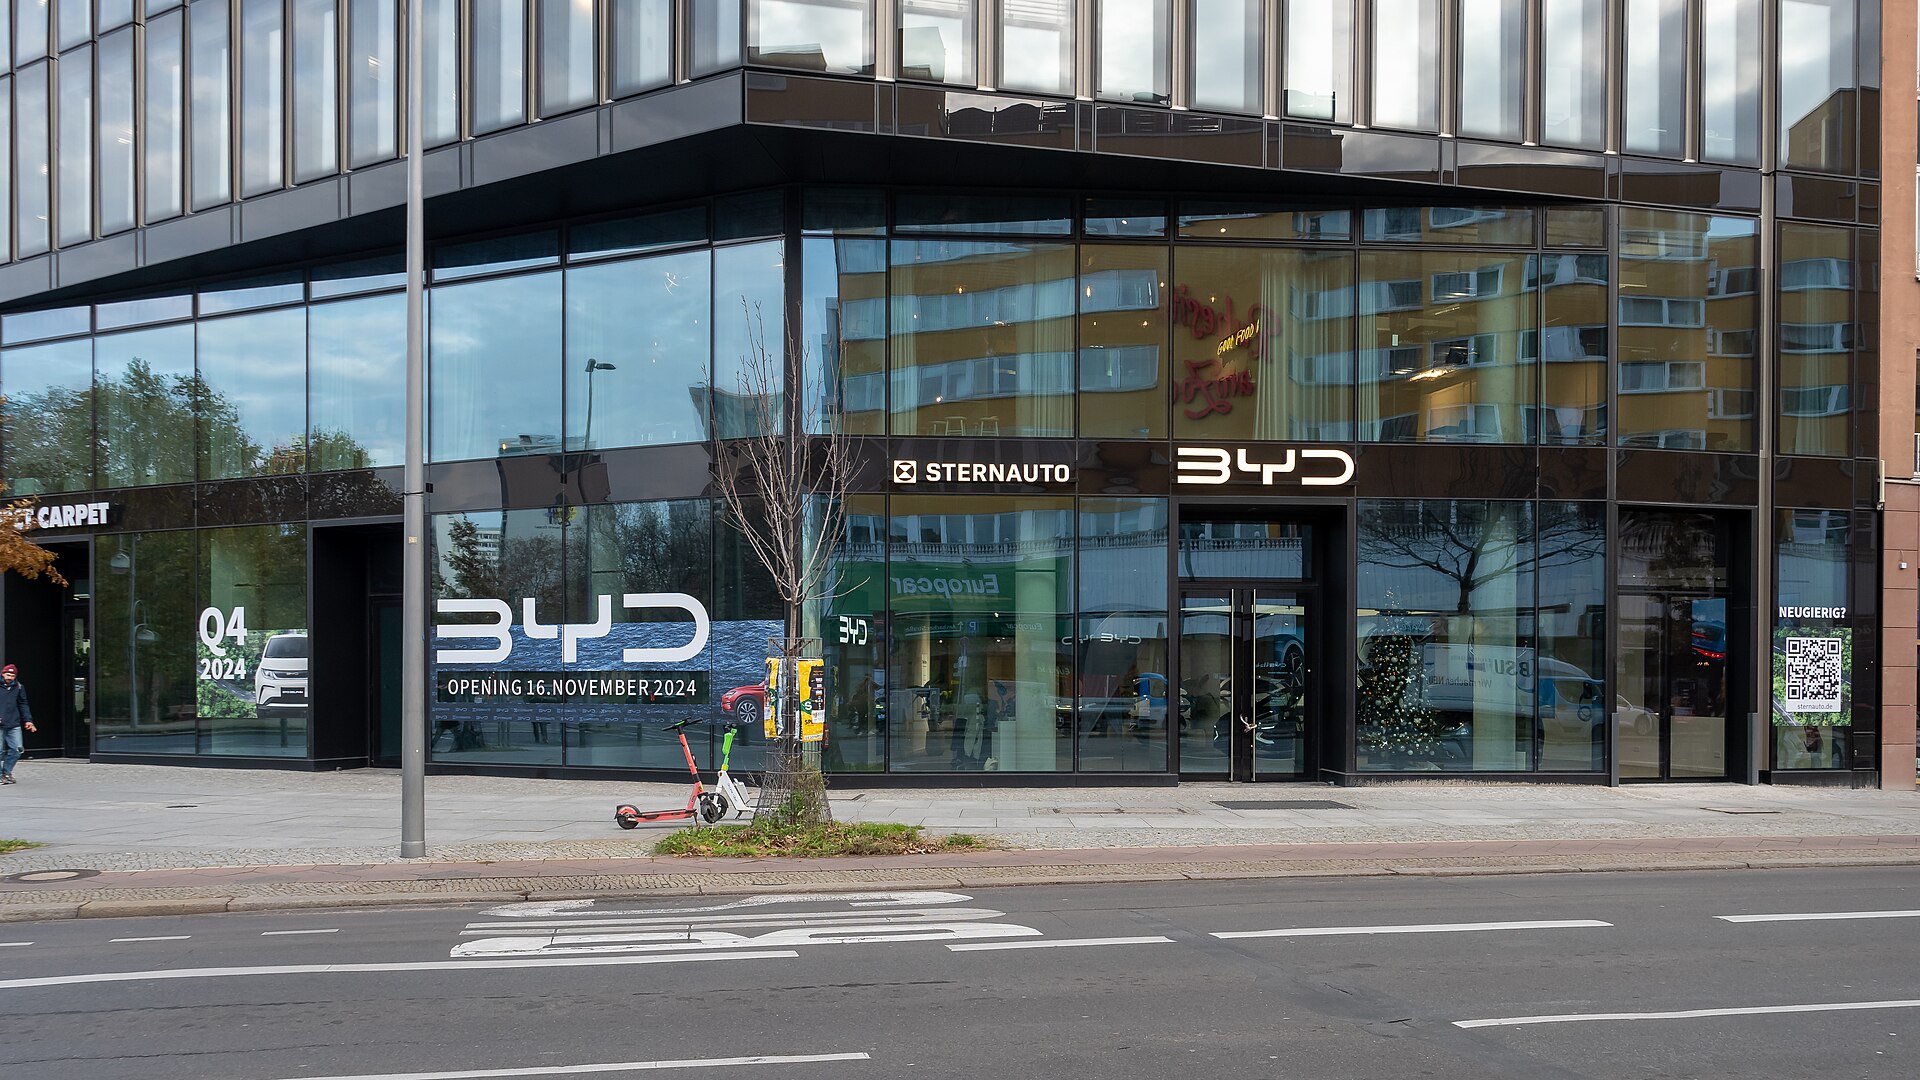
BYD가 중국 내수 부진 속에서도 5개 분기 만에 분기 순이익 증가로 돌아섰다. 2026년 2분기 순이익은 전년 동기보다 29.8% 늘어난 82억 위안이었다. 반등을 만든 축은 내수가 아니라 해외 판매였다. 테슬라와 BYD의 다음 경쟁이 중국 가격표를 넘어 유럽·동남아 유통망으로 이동하고 있다는 숫자이다.
분기는 반등했지만 상반기는 아직 약했다
BYD가 홍콩거래소에 제출한 2026년 반기보고서를 토대로 한 Reuters 보도에 따르면 2분기 순이익은 82억 위안으로 29.8% 증가했다. 1년 넘게 이어진 분기 이익 감소를 끊었다. 그러나 매출은 1,946억 위안으로 3.2% 줄었고, 순이익 증가율도 시장 기대에는 미치지 못했다.
상반기 전체로 보면 회복은 더 불완전하다. CnEVPost의 실적 정리에 따르면 상반기 매출은 3,448억 위안으로 7.13% 감소했고, 주주 귀속 순이익은 123억 위안으로 20.54% 줄었다. 분기 반등과 반기 부진을 함께 봐야 하는 이유이다.
해외 79만 대가 이익을 받쳤다
BYD의 상반기 해외 판매는 약 79만2,000대로 전년 동기보다 67.8% 늘었다. 전체 판매의 약 44%에 해당한다. 2분기 해외 판매만 47만1,091대로 전년 동기보다 82.46% 증가했고, 직전 분기보다도 46.68% 늘었다.
중국 신에너지차 판매가 약했던 기간에 수출 비중이 빠르게 커지면서 상반기 매출총이익률은 18.01%에서 18.85%로 올랐다. Denza·Fang Cheng Bao·Yangwang 등 상위 브랜드의 합산 판매도 61% 증가했다. 물량 확대뿐 아니라 지역과 제품 믹스가 수익성을 방어한 셈이다.
테슬라와 단순 대수 비교는 위험하다
BYD의 상반기 180만8,511대 신에너지차 판매에는 배터리 전기차와 플러그인 하이브리드가 함께 포함된다. 순수 전기차만 판매하는 테슬라와 총량을 그대로 비교하면 경쟁 구도가 왜곡된다. Tesla의 공식 2분기 인도량은 48만126대였다.
그래도 해외 판매의 방향은 비교할 가치가 있다. BYD는 가격대가 다른 여러 브랜드와 PHEV·BEV를 함께 운영하며 시장 진입폭을 넓히고 있다. 테슬라는 Model 3·Model Y의 규모, 충전망과 소프트웨어 생태계가 강점이다. 한쪽은 제품군과 현지 유통을 넓히고, 다른 한쪽은 단순한 라인업과 소프트웨어 중심 모델을 밀어붙이는 대결이다.
성장의 비용도 커졌다
해외 확대가 모든 문제를 해결한 것은 아니다. BYD의 재고 회전일수는 1년 전 79일에서 109일로 늘었다. 회사는 해외 사업의 성장과 긴 운송기간을 이유로 들었다. 판매가 늘어도 선적, 현지 재고와 딜러 운영에 더 많은 운전자본이 묶일 수 있다는 뜻이다.
상반기 연구개발비는 약 289억 위안으로 순이익의 2.3배였다. 장기 경쟁력에는 필요한 지출이지만 가격전쟁과 해외 마케팅 비용이 동시에 커지면 이익률 압박이 다시 나타날 수 있다. 관세와 현지 인증, 공장 가동률도 수출 성장의 다음 비용이다.
테슬라 투자자가 볼 다음 숫자
테슬라 투자자에게 BYD 실적은 경쟁사의 좋은 분기라는 의미를 넘어선다. 첫째, 유럽과 동남아에서 테슬라가 상대할 물량과 마케팅 예산이 커지고 있다. 둘째, 중국 내수 가격전쟁의 충격을 해외 믹스로 흡수하는 능력이 확인됐다. 셋째, BYD의 높은 연구개발 지출은 충전, 배터리와 운전자보조 기술 경쟁이 계속될 것임을 보여준다.
다음 분기에는 해외 판매 증가율뿐 아니라 재고 회전일수, 매출총이익률과 중국 내 판매 회복을 함께 봐야 한다. BYD의 30% 순익 반등은 승부가 끝났다는 신호가 아니라, 테슬라가 맞설 전장이 더 넓어졌다는 신호이다.


답글 남기기