Tesla의 2026년 2분기 실적에서 가장 조용한 반전은 자동차 판매가 아니라 ‘서비스 및 기타’ 부문에서 나왔다. 전체 영업이익률이 1.4%로 내려간 사이 이 부문은 매출 45억8100만 달러, 매출총이익 6억4800만 달러, 매출총이익률 14%를 기록했다. 차량을 판 뒤 시작되는 사업이 처음으로 투자 논리의 중심에 가까워지고 있다.
50% 성장한 두 번째 매출 축
Tesla가 2026년 7월 22일 공개한 2분기 주주 자료에 따르면 서비스 및 기타 매출은 전년 동기보다 50% 증가했다. 총매출 282억3600만 달러의 약 16.2%에 해당한다. 매출총이익은 직전 분기보다 3억200만 달러 늘어 분기 최고치를 경신했다.
이 부문을 단순한 정비 매출로 보면 숫자를 잘못 읽게 된다. Tesla의 2025년 연차보고서는 서비스 및 기타 매출에 중고차 판매, 비보증 정비와 사고 수리, 유료 Supercharging, 부품과 상품, 자동차 보험 등이 포함된다고 설명한다. 일회성 거래와 반복 사용 매출이 함께 섞여 있는 구조이다.
설치한 차량이 다음 분기의 고객이 된다
서비스 사업의 강점은 이미 도로에 깔린 Tesla 차량이 계속해서 수요를 만든다는 데 있다. Tesla의 누적 인도량은 2분기 말 970만 대에 이르렀다. 자동차 판매가 경기와 금리에 따라 흔들려도 충전, 사고 수리, 부품, 보험, 중고차 거래는 보유 대수에 따라 반복된다.
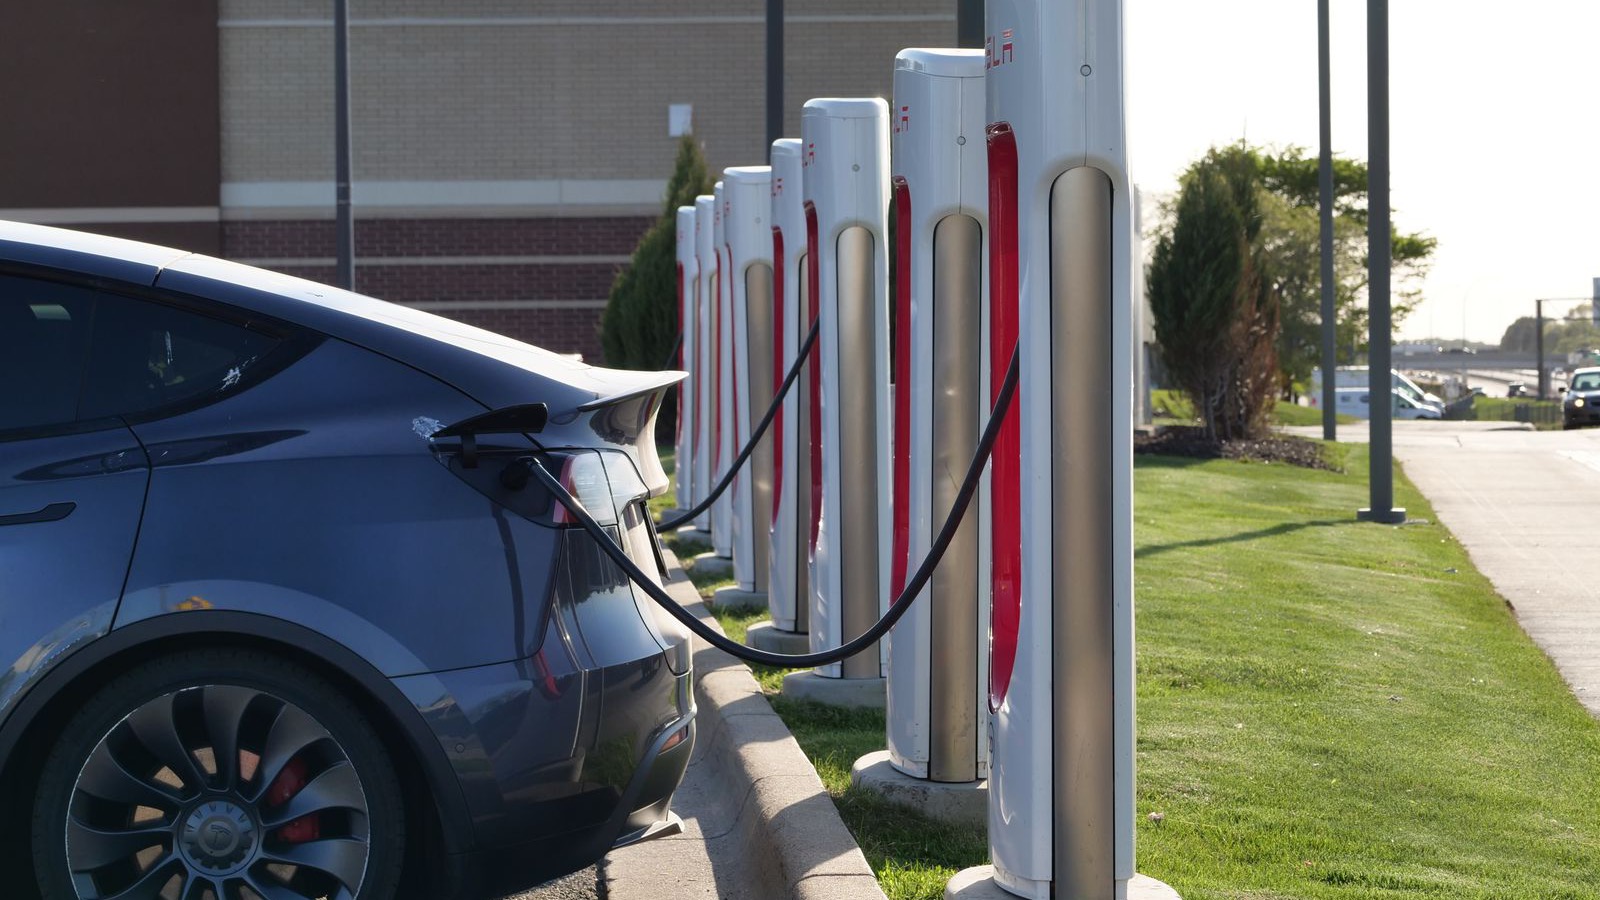
Supercharger 확장도 같은 흐름을 보여준다. 공식 자료 기준 2분기 말 네트워크는 8704개 스테이션과 8만2357개 커넥터로 각각 전년보다 18%, 17% 증가했다. 분기 중 순증한 충전 스톨만 2400개를 넘었다. 충전망은 차량 판매를 돕는 인프라이면서, 타사 전기차까지 유료로 받아들이는 별도 거래 플랫폼이 됐다.
좋은 숫자지만 아직 분해가 필요하다
투자자가 경계할 부분도 있다. Tesla는 14% 마진을 만든 세부 사업별 기여도를 공개하지 않았다. 중고차 판매량 증가가 매출을 키웠는지, Supercharging과 정비 효율이 이익률을 끌어올렸는지, 보험 손익이 얼마나 개선됐는지는 이번 자료만으로 분리할 수 없다. 회사는 “모든 주요 부문”이 성장했다고만 밝혔다.
또 서비스 매출총이익 6억4800만 달러와 회사 전체 영업이익 3억9800만 달러를 단순 비교해서는 안 된다. 전자는 해당 부문의 직접 원가를 뺀 값이고, 후자는 AI 연구개발과 판매관리비까지 차감한 전사 수치이다. 다만 서비스가 더 이상 비용만 발생시키는 지원 조직이 아니라는 방향성은 분명해졌다.
규제 크레딧 이후를 준비하는 현금흐름
2분기 자동차 규제 크레딧 매출은 1억4600만 달러로 전년 동기 4억3900만 달러에서 크게 줄었다. 반면 서비스 및 기타 부문은 규모와 이익을 동시에 키웠다. AP가 전한 실적 흐름처럼 Tesla는 AI·로봇 투자로 비용이 급증한 시기에 새로운 수익원을 더 절실히 필요로 한다.
Tesla의 다음 실적 개선은 자동차 가격 인상만으로 오지 않을 가능성이 크다. 보유 차량 970만 대에서 발생하는 충전·정비·보험·중고차 거래를 얼마나 효율적으로 수익화하는지가 중요해졌다. 다음 분기에는 서비스 매출 성장률보다 14% 마진의 유지 여부, Supercharger 이용 증가, 세부 사업 공개 수준을 함께 확인해야 한다.
관련 자료
대표 이미지: Pexels
답글 남기기