테슬라를 자동차 회사로만 보면 이번 신호를 놓치기 쉽다. Sawyer Merritt가 2026년 7월 7일 X에서 집계한 핵심은 간단했다. 최근 6주 동안 발표된 테슬라 메가팩 프로젝트가 90억 달러 이상, 저장 용량 기준 43GWh를 넘겼다는 것이다. 아직 매출로 전부 인식된 숫자는 아니지만, 테슬라 에너지 사업의 수주 파이프라인이 자동차 인도량 뉴스 뒤에서 빠르게 커지고 있다는 신호로 읽힌다.
이 숫자가 눈에 띄는 이유는 비교 대상 때문이다. 테슬라는 2026년 7월 2일 공식 발표에서 2분기 에너지 저장 제품 배치량이 13.5GWh였다고 밝혔다. 발표된 프로젝트와 실제 분기 배치량은 성격이 다르지만, 43GWh라는 규모는 단일 분기 배치량의 세 배를 넘는 수준이다. 자동차 판매와 로보택시 뉴스에 가려졌던 또 하나의 테슬라가 조용히 커지고 있었던 셈이다.
1. 43GWh는 단순한 홍보 숫자가 아니었다
Sawyer Merritt의 X 포스트가 주목한 흐름은 두 개의 큰 축으로 나뉜다. 하나는 에너지 기술 기업 Esyasoft와 관련된 15GWh 이상 규모의 메가팩 공급 보도였고, 다른 하나는 NatPower와의 25GWh 공급·실행 계약이었다. Yahoo Finance가 인용한 Simply Wall St 보도는 Esyasoft 계약이 최대 30억 달러 규모로 영국, 유럽, 걸프 지역, 인도 시장을 대상으로 한다고 전했다.
NatPower 건은 더 구조적이다. Energy-Storage.News에 따르면 NatPower와 Tesla는 이탈리아와 영국에서 25GWh 이상 배터리 에너지 저장 시스템을 공급·실행하는 다년 계약을 체결했다. 이 보도는 단순 장비 공급을 넘어 엔지니어링, 조달, 시공, Autobidder 기반 거래 최적화와 장기 수익 보증까지 포함된 구조라고 설명했다.
메가팩은 이제 “배터리 박스”가 아니라 발전·송전·전력시장 운영을 한 번에 묶는 인프라 상품에 가까워지고 있다. 전기차가 소비자 제품이라면, 메가팩은 전력망의 병목을 해결하는 산업재다. 투자자가 봐야 할 포인트도 판매 대수가 아니라 수주 잔고, 설치 속도, 서비스와 소프트웨어가 붙은 마진 구조다.
2. 테슬라 에너지는 자동차보다 느리지만 더 길게 간다
자동차 사업은 분기별 인도량, 가격 인하, 재고, 보조금 변화에 즉각 흔들린다. 반면 대형 ESS 프로젝트는 개발, 인허가, 전력망 접속, 금융 구조, 시공 일정이 맞물리며 여러 해에 걸쳐 매출로 바뀐다. 그래서 메가팩 수주는 주가를 하루 만에 설명하는 재료라기보다, 향후 몇 년의 사업 체력을 보여주는 선행지표에 가깝다.
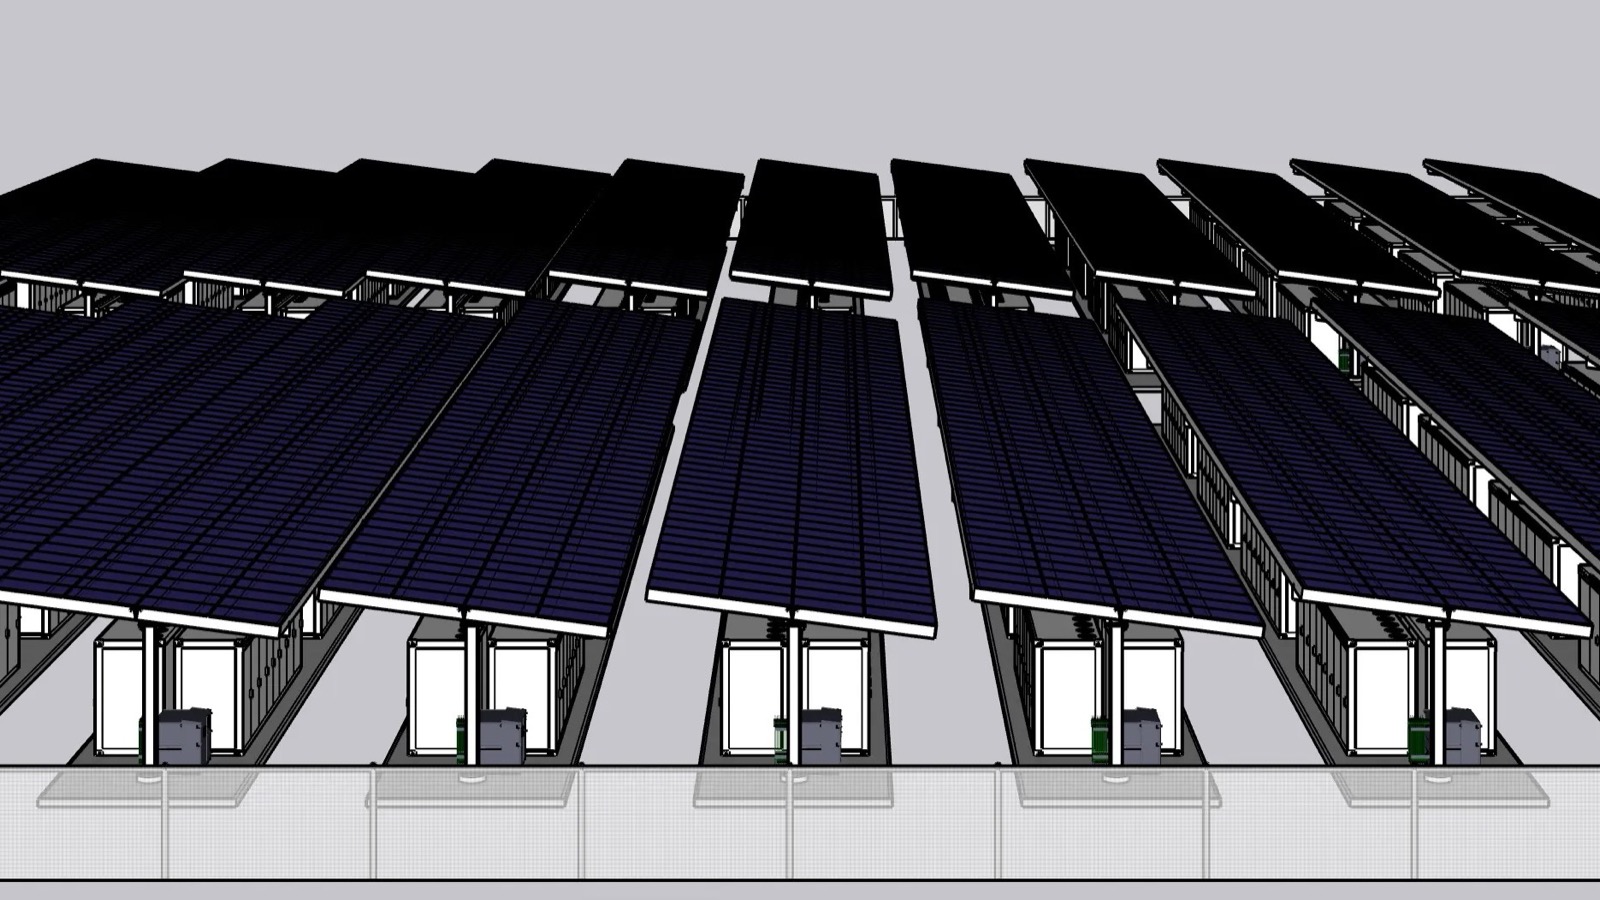
테슬라 공식 Megapack 주문 페이지도 이 제품의 성격을 분명히 보여준다. Tesla는 상업·유틸리티 규모 프로젝트를 위한 고밀도 에너지 저장 제품으로 Megapack을 제시하고, 2시간 구성과 4시간 구성의 전력·에너지 사양을 공개하고 있다. 제품은 완전 통합형 배터리 모듈, 인버터, 열관리 시스템을 갖춰 출하되는 구조다.
Energy-Storage.News는 NatPower 25GWh 물량이 Tesla의 Lathrop 메가팩 공장 연간 생산능력 약 40GWh의 62.5%에 해당한다고 짚었다. 이 비교는 중요하다. 대형 계약이 늘어나면 투자자가 던져야 할 질문은 “수요가 있느냐”에서 “제조 캐파와 실행력이 따라가느냐”로 바뀐다.
3. 자동차 회사 밸류에이션을 흔드는 에너지 변수
테슬라의 2분기 전 세계 차량 인도량은 48만126대로 강했다. 하지만 자동차 부문은 경쟁과 가격 압박을 동시에 받는다. 중국에서는 BYD와 현지 브랜드가 치고 올라오고, 미국과 유럽에서는 보조금·규제·금리 환경이 수요를 흔든다. 이럴 때 에너지 사업의 장기 수주 흐름은 테슬라 밸류에이션의 균형추 역할을 할 수 있다.
특히 메가팩은 전력망 투자, 재생에너지 확대, 데이터센터 전력 수요라는 세 가지 장기 흐름과 맞물린다. AI 데이터센터가 늘수록 전력망 안정화와 피크 수요 대응은 더 중요해진다. 테슬라가 Megapack과 Autobidder를 함께 묶어 팔 수 있다면, 단순 하드웨어 제조업보다 더 높은 반복 수익 구조를 만들 여지가 생긴다.
다만 숫자를 과장해서 볼 필요는 없다. 43GWh는 발표된 프로젝트 기준이며, 실제 매출은 일정·인허가·전력망 접속·프로젝트 금융에 따라 나뉘어 반영될 가능성이 크다. 또 유틸리티 ESS 시장은 중국 업체와 글로벌 전력장비 업체의 경쟁도 거세다. 좋은 뉴스의 핵심은 단기 매출 확정이 아니라 수요의 방향과 테슬라가 겨냥하는 시장의 크기였다.
4. ESS 성장이 넓히는 배터리 산업의 범위
한국 투자자에게 이 흐름은 TSLA만의 이야기가 아니다. 대형 ESS는 배터리 셀, 전력변환장치, 열관리, 시공, 운영 소프트웨어가 결합된 시장이다. 한국 배터리 기업과 소재·부품 업체들이 직접 공급망에 들어가느냐와 별개로, 글로벌 ESS 수요가 커질수록 배터리 산업을 보는 기준도 전기차 판매량에서 전력망 투자로 넓어진다.
한국 테슬라 팬에게도 의미가 있다. 테슬라가 자동차, 로보택시, 옵티머스만으로 평가받는 회사가 아니라면, 장기 성장 스토리는 훨씬 복잡해진다. 에너지는 화려한 제품 공개보다 느리게 움직이지만, 전력망이라는 필수 인프라에 붙어 있다는 점에서 경기 민감도가 다르게 나타날 수 있다.
이번 X 포스트가 던진 가장 큰 질문은 “테슬라 에너지가 자동차 부진을 완전히 상쇄할 수 있느냐”가 아니다. 더 정확한 질문은 “자동차 중심의 테슬라 해석이 이제 충분한가”이다. 43GWh라는 숫자는 그 질문에 대한 꽤 강한 반례였다.
결론: 테슬라의 다음 숫자는 도로 밖에서 나올 수 있다
메가팩 수주 흐름은 테슬라가 자동차 회사에서 에너지 인프라 회사로 완전히 바뀌었다는 선언이 아니다. 그러나 자동차 밖에서 의미 있는 성장축이 만들어지고 있다는 증거로는 충분했다. 2분기 13.5GWh 배치량, NatPower 25GWh 계약, Esyasoft 15GWh 보도, 그리고 Sawyer Merritt가 집계한 43GWh 흐름은 같은 방향을 가리킨다.
한국 독자가 앞으로 확인해야 할 것은 세 가지다. 첫째, 7월 22일 2분기 실적 발표에서 에너지 사업의 매출과 마진이 수주 기대를 따라가는가. 둘째, 메가팩 생산능력 확장이 실제 납기 단축으로 이어지는가. 셋째, 한국 배터리·ESS 밸류체인이 이 성장의 수혜를 얼마나 가져가는가. 테슬라의 조용한 반전은 도로가 아니라 전력망에서 시작되고 있었다.
참고: Energy-Storage.News NatPower·Tesla 25GWh 보도, Yahoo Finance / Simply Wall St Esyasoft 보도, Tesla 2026년 2분기 생산·인도·에너지 배치 공식 발표, Tesla Megapack 공식 주문 페이지
대표 이미지: Wikimedia Commons / Wikideas1 / CC0
채널: Sawyer Merritt (@SawyerMerritt)
원본 X: Tesla Megapack projects 43GWh / $9B 집계 포스트
댓글 남기기